НБКИ: в августе средний срок POS-кредита достиг 1,5 лет
Это наивысшее значение данного показателя с начала 2024 года
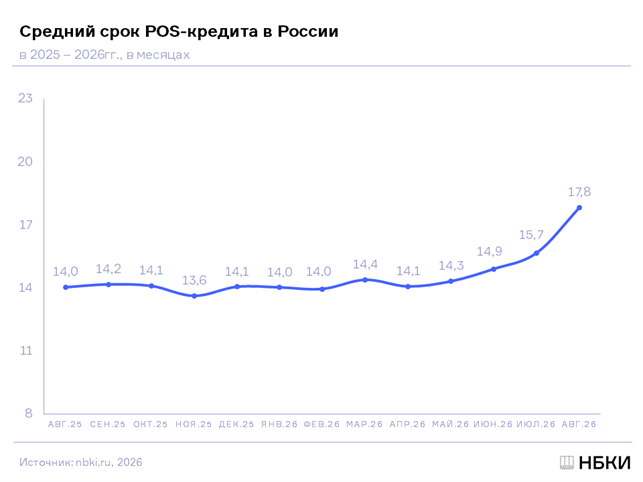
По данным кредиторов, передающих сведения в Национальное бюро кредитных историй (НБКИ), в августе 2026 года средний срок POS-кредитов (кредитов гражданам, предоставленных в торговых точках) составил 17,8 месяца (или почти 1,5 года), увеличившись по сравнению с аналогичным периодом прошлого года на 27,2% (в августе 2025 года – 14,0 мес.), а с предыдущим месяцем на 13,9% (в июле 2026 года – 15,7 мес.). Это наивысшее значение данного показателя с начала 2024 года. При этом стоит отметить, что средний срок POS-кредитов растет четвертый месяц подряд (Диаграмма 1).
Диаграмма 1. Динамика среднего срока POS-кредитов в 2025-2026гг., в месяцах
Наибольший средний срок выданных POS-кредитов в регионах РФ (среди 30 регионов-лидеров в данном сегменте розничного кредитования) в августе 2026 года был отмечен в Ставропольском (20,4 мес.), Алтайском (19,5 мес.) и Краснодарском (19,1 мес.) краях, а также Омской (19,1 мес.) и Кемеровской (18,6 мес.) областях. В свою очередь наименьший показатель среднего срока POS-кредитов в августе текущего года продемонстрировали Московская (16,2 мес.) и Нижегородская (16,3 мес.) области, Москва (16,3 мес.), а также Тульская (16,5 мес.) и Воронежская (16,5 мес.) области.
При этом наиболее серьезная динамика роста среднего срока POS-кредитов в регионах РФ (среди 30 регионов-лидеров в POS-кредитовании) в августе 2026 года по сравнению с аналогичным периодом прошлого года была зафиксирована в Ставропольском крае (+40,7%), Белгородской области (+38,3%), Краснодарском крае (+33,6%), а также Санкт-Петербурге (+32,6%) и Ленинградской области (+31,6%). В Москве данный показатель за год вырос на 26,4% (Таблица 1).
«После периода относительной стабильности в начале 2026 года, последние четыре месяца мы наблюдаем рост среднего срока POS-кредитов, - отмечает директор по маркетингу НБКИ Алексей Волков. – В этой связи необходимо отметить, что увеличение сроков кредитования позволяет банкам контролировать показатель долговой нагрузки заемщиков за счет снижения величины ежемесячного платежа. При этом спрос на POS-кредиты со стороны граждан, а также аппетит к риску у банков по-прежнему находятся на довольно низком уровне. Поэтому при одобрении кредитов и их условий (включая сроки) банки предъявляют достаточно высокие требования к качеству кредитных историй граждан, снижая тем самым риски просрочек в будущем. Учитывая это потенциальным заемщикам стоит внимательно следить за своей кредитной историей, не допуская ее ухудшения».
Таблица 1. Динамика среднего срока POS-кредитов в регионах РФ (среди 30 регионов-лидеров в данном сегменте розничного кредитования) в августе 2026 года по сравнению с августом 2025 года, в месяцах
|
|
По регионам |
август 2025, мес. |
август 2026, мес. |
Изменение, в % |
|
1 |
Ставропольский край |
14,5 |
20,4 |
40,7% |
|
2 |
Алтайский край |
15,1 |
19,5 |
29,1% |
|
3 |
Краснодарский край |
14,3 |
19,1 |
33,6% |
|
4 |
Омская область |
15,0 |
19,1 |
27,3% |
|
5 |
Кемеровская область |
14,8 |
18,6 |
25,7% |
|
6 |
Волгоградская область |
14,5 |
18,5 |
27,6% |
|
7 |
Красноярский край |
14,5 |
18,5 |
27,6% |
|
8 |
Саратовская область |
14,4 |
18,5 |
28,5% |
|
9 |
Белгородская область |
13,3 |
18,4 |
38,3% |
|
10 |
Удмуртская Республика |
14,3 |
18,3 |
28,0% |
|
11 |
Оренбургская область |
14,6 |
18,2 |
24,7% |
|
12 |
Республика Башкортостан |
14,2 |
18,1 |
27,5% |
|
13 |
Приморский край |
14,0 |
18,0 |
28,6% |
|
14 |
Самарская область |
14,5 |
18,0 |
24,1% |
|
15 |
Иркутская область |
14,2 |
17,9 |
26,1% |
|
16 |
Ленинградская область |
13,6 |
17,9 |
31,6% |
|
17 |
Тюменская область (с ХМАО и ЯНАО) |
14,8 |
17,9 |
20,9% |
|
18 |
Челябинская область |
14,5 |
17,9 |
23,4% |
|
19 |
Новосибирская область |
14,3 |
17,8 |
24,5% |
|
20 |
Республика Татарстан |
14,6 |
17,7 |
21,2% |
|
21 |
Хабаровский край |
14,1 |
17,6 |
24,8% |
|
22 |
Ростовская область |
13,9 |
17,5 |
25,9% |
|
23 |
Санкт-Петербург |
13,2 |
17,5 |
32,6% |
|
24 |
Пермский край |
14,1 |
17,4 |
23,4% |
|
25 |
Свердловская область |
14,1 |
17,4 |
23,4% |
|
26 |
Воронежская область |
13,3 |
16,5 |
24,1% |
|
27 |
Тульская область |
14,1 |
16,5 |
17,0% |
|
28 |
Москва |
12,9 |
16,3 |
26,4% |
|
29 |
Нижегородская область |
13,5 |
16,3 |
20,7% |
|
30 |
Московская область |
13,4 |
16,2 |
20,9% |
Корпоративные новости