НБКИ: в декабре средний размер лимитов по новым выданным кредитным картам составил 99,1 тыс. руб.
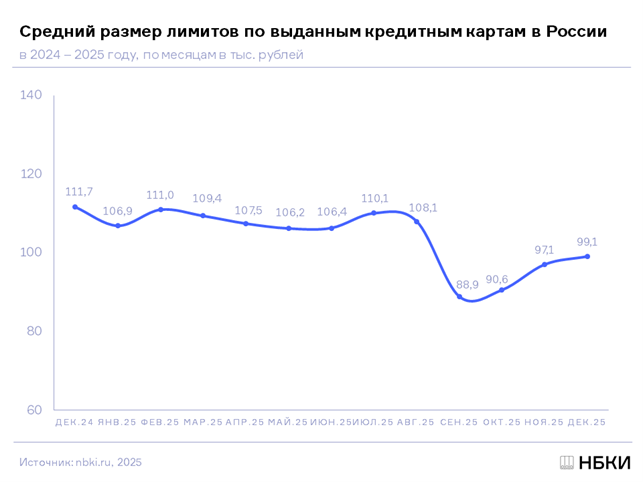
По данным кредиторов, передающих сведения в Национальное бюро кредитных историй (НБКИ), в декабре 2025 года средний размер лимитов по новым выданным кредитным картам составил 99,1 тыс. руб. При этом по сравнению с аналогичным периодом 2024 года данный показатель снизился на 11,3% (в декабре 2024 года – 111,7 тыс. руб.). В свою очередь в сравнении с предыдущим месяцем средний размер лимитов, напротив, немного увеличился - на 2,1% (в ноябре 2025 года – 97,1 тыс. руб.) (Диаграмма 1).
Диаграмма 1. Динамика среднего размера лимитов по выданным кредитным картам в 2024-2025гг., тыс. руб.
Наибольший средний размер лимитов по выданным новым кредитным картам в регионах РФ (среди 30 регионов – лидеров в данном сегменте розничного кредитования) в декабре 2025 года был отмечен в Москве (137,7 тыс. руб.), Московской области (118,8 тыс. руб.), Санкт-Петербурге (117,9 тыс. руб.), а также в Тюменской (с ХМАО и ЯНАО) (107,7 тыс. руб.) и Ленинградской (103,3 тыс. руб.) областях.
Что касается региональной динамики данного показателя, то наиболее существенное снижение среднего размера лимитов по кредиткам (среди 30 регионов РФ – лидеров в выдаче новых кредитных карт) в декабре 2025 года по сравнению с аналогичным периодом прошлого года продемонстрировали Приморский (-21,0%) и Красноярский (-15,0%) края, а также Саратовская (-14,2%), Кемеровская (-14,0%) и Иркутская (-13,9%) области. Единственным регионом из топ-30, в котором данный показатель за год, напротив, вырос оказалась Ростовская область (+4,5%). В Москве и Санкт-Петербурге средний размер лимитов за год сократился на 8,5% и 6,9% соответственно (Таблица 1).
«В последние месяцы прошлого года средний размер лимитов по новым выданным кредитным картам находился на довольно низком уровне (меньше 100 тыс. рублей), - отмечает директор по маркетингу НБКИ Алексей Волков. – Это свидетельствует об охлаждении спроса на розничные кредиты (и кредитные карты, в том числе), а также об ухудшении качества входящего потока заявителей. В условиях высоких ставок граждане с высоким уровнем кредитоспособности (по шкале Персонального кредитного рейтинга (ПКР) – более 750 баллов) предпочитают покупкам в кредит сберегательную модель финансового поведения, поэтому их доля в общей структуре заемщиков снижается. Это вынуждает банки снижать аппетит к риску и делать основной акцент на управлении качеством портфеля, что приводит к усилению скоринговых фильтров и ограничению выдачи новых «кредиток» и средних лимитов по ним. В этой связи потенциальным заемщикам стоит внимательно следить за своей кредитной историей, не допуская ее ухудшения».
Таблица 1. Динамика среднего размера лимитов по выданным кредитным картам в декабре 2025 года в сравнении с декабрем 2024 года (топ-30 регионов РФ по выдаче данного типа кредитов), в тыс. руб.
|
|
По регионам |
декабрь 2024, тыс. руб. |
декабрь 2025, тыс. руб. |
Изменение, в % |
|
1 |
Москва |
150,5 |
137,7 |
-8,5% |
|
2 |
Московская область |
129,9 |
118,8 |
-8,5% |
|
3 |
Санкт-Петербург |
126,6 |
117,9 |
-6,9% |
|
4 |
Тюменская область (с ХМАО и ЯНАО) |
118,4 |
107,7 |
-9,0% |
|
5 |
Ленинградская область |
117,5 |
103,3 |
-12,1% |
|
6 |
Тульская область |
115,2 |
99,6 |
-13,5% |
|
7 |
Нижегородская область |
114,3 |
99,2 |
-13,2% |
|
8 |
Республика Крым |
103,4 |
96,8 |
-6,4% |
|
9 |
Республика Татарстан |
101,0 |
96,6 |
-4,4% |
|
10 |
Самарская область |
109,9 |
96,6 |
-12,1% |
|
11 |
Приморский край |
121,0 |
95,6 |
-21,0% |
|
12 |
Краснодарский край |
103,5 |
95,2 |
-8,0% |
|
13 |
Свердловская область |
106,2 |
94,7 |
-10,8% |
|
14 |
Воронежская область |
106,6 |
94,4 |
-11,4% |
|
15 |
Белгородская область |
108,7 |
94,3 |
-13,2% |
|
16 |
Удмуртская Республика |
100,9 |
93,8 |
-7,0% |
|
17 |
Красноярский край |
110,1 |
93,6 |
-15,0% |
|
18 |
Республика Башкортостан |
98,0 |
93,3 |
-4,8% |
|
19 |
Ростовская область |
89,3 |
93,3 |
4,5% |
|
20 |
Пермский край |
104,1 |
93,0 |
-10,7% |
|
21 |
Новосибирская область |
101,2 |
92,6 |
-8,5% |
|
22 |
Волгоградская область |
101,1 |
89,0 |
-12,0% |
|
23 |
Ставропольский край |
88,5 |
88,3 |
-0,2% |
|
24 |
Иркутская область |
102,2 |
88,0 |
-13,9% |
|
25 |
Саратовская область |
101,6 |
87,2 |
-14,2% |
|
26 |
Челябинская область |
93,9 |
87,1 |
-7,2% |
|
27 |
Оренбургская область |
94,8 |
86,4 |
-8,9% |
|
28 |
Омская область |
96,9 |
85,2 |
-12,1% |
|
29 |
Кемеровская область |
97,8 |
84,1 |
-14,0% |
|
30 |
Алтайский край |
94,4 |
83,6 |
-11,4% |
Корпоративные новости